Domain ers-berlin.de kaufen?
Wir ziehen mit dem Projekt
ers-berlin.de um.
Sind Sie am Kauf der Domain
ers-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ers-berlin.de kaufen?
Wie hoch ist die Gewerbesteuer in Berlin?
Die Höhe der Gewerbesteuer in Berlin variiert je nach Gewerbesteuerhebesatz, der von der jeweiligen Gemeinde festgelegt wird. In Berlin beträgt der allgemeine Hebesatz für die Gewerbesteuer 410 Prozent. Dies bedeutet, dass Unternehmen in Berlin 4,1 Prozent ihres Gewinns als Gewerbesteuer zahlen müssen. Es gibt jedoch auch Gemeinden in Berlin, die einen höheren oder niedrigeren Hebesatz haben. Um die genaue Höhe der Gewerbesteuer für ein Unternehmen in Berlin zu berechnen, muss man also den jeweiligen Hebesatz der Gemeinde berücksichtigen. **
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **


Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
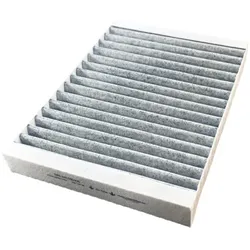
NIBE ERS 10-400 / ERS 10-500 1xF7 AktivkohlefilterHocheffizienter und hochwertiger Aktivkohlefilter für die Zuluftfiltration. Klassifizierung nach ISO16890: ePM2.5 60%/AC.Aktivkohlefilter sind für stark verschmutzte Bereiche mit unangenehmen Gerüchen und höheren Konzentrationen einiger schädlicher Gase konzipiert. Aktivkohle absorbiert flüchtige Partikel und Gase wie NOx und O3.Die beste Lösung ist in Gebieten mit Feststoffheizungen während der Heizperiode oder in verkehrsintensiven Zonen im Sommer, wo sich normalerweise Smog bildet.Die Betriebsdauer von Aktivkohlefiltern ist wesentlich kürzer als die von Filtern der Klasse F7 oder M5, weshalb sie häufiger gewechselt werden müssen.Die Filtereffizienz des F7/AC Filters:Grobe Partikel: >99% (Staub, Pollen)PM10 Partikel: >90% (Schimmelpilzsporen, tierische Hautschuppen)PM2,5 Partikel: >60% (Verbrennungspartikel)PM1 Partikel: <50% (feste Smogpartikel, Virusträger)Flüchtige Partikel.NOx, O3 Gase.Filteraufbau:Typ: Z-linie. Filtermaterial: hochwertige Kunstfaser mit Aktivkohle.Feuchtigkeitsbeständiger Karton- oder Kunststoffrahmen (je nach Filter). Funktioniert sogar bei 100% relativer Luftfeuchtigkeit. Im Gegensatz zu Metall- oder Kunststoffrahmen passt sich dieser Filter an den Aufbau von Filterhaltern an. Dadurch wird die Luftdichtheit gewährleistet und die Konstruktion des Lüftungsgeräts nicht beschädigt.Das Filtermaterial entspricht den hygienischen Anforderungen (resistent gegen das Wachsen von Mikroorganismen). Zertifiziert nach VDI 6022 Standard (Deutschland).Vorteile gegenüber anderen FilternFeuchtigkeitsbeständiger Rahmen, der bei 100% relativer Luftfeuchtigkeit funktioniert. Entwickelt für das feuchte, europäische Klima.Luftdichte Konstruktion. Das Material ist fest mit dem Rahmen verklebt. Somit können gefährliche Partikel nicht durch die Verbindung zwischen Rahmen und Material gelangen.Passt sich dem Aufbau des Geräts an. Wie bei den Originalfiltern passt sich der Kunststoff- oder Kartonrahmen der Lüftungsgerätekonstruktion an und beschädigt diese nicht (insbesondere das EPP-Gehäuse).In der EU hergestellte und nach ISO16890 getestete Filter. Billigfilter aus China werden meist nicht getestet und es werden nur theoretische Filterleistungen angegeben.Die Filter bestehen aus hochwertigem Synthetikmaterial. Im Gegensatz zu Glasfasern ist es sicher und nicht zerbrechlich. Hohe Menge an Aktivkohle.Nutzungsdauer: Die Nutzungsdauer hängt von der Außenluftverschmutzung ab. Voraussichtliche Lebensdauer: etwa 3 Monate. Nicht waschen oder reinigen. Nur zur einmaligen Verwendung.Weitere Informationen:Verpackung: Die Filter sind in einer für die Langzeitlagerung geeigneten Kunststofffolie verpackt.Garantie: 2 Jahre Lagergarantie bei ordnungsgemäßer Lagerung und Verpackung.Lagerbedingungen: Innenraum, relative Luftfeuchtigkeit <60%, möglichst staubfreie Umgebung.Hergestellt in der EU.Für einen zusätzlichen Rabatt für größere Filtermengen kontaktieren Sie uns bitte direkt.Der Filter ist analog, hochwertig und perfekt für Ihr Lüftungsgerät geeignet.17,79 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Lehrbuch Körperschaftsteuer und GewerbesteuerLehrbuch Körperschaftsteuer und Gewerbesteuer , Das prüfungsrelevante Fachwissen zur KSt und GewSt vereint in einem Lehrbuch!¿ Fundierte Kenntnisse in der Körperschaftsteuer und Gewerbesteuer sind für angehende Steuerprofis unentbehrlich. Systematisch strukturiert und leicht verständlich vermitteln die Autoren das relevante Fachwissen in seiner gesamten Bandbreite. Angesprochen werden dabei u. a. Themen wie die Steuerpflicht, die Steuerbefreiungen und der Steuergegenstand sowie die Ermittlung des zu versteuernden Einkommens bzw. der Gewerbesteuerschuld oder auch die gewerbesteuerliche Organschaft und der Gewerbeertrag. Zahlreiche Beispiele veranschaulichen die teils komplexe Materie und helfen bei der Herstellung eines direkten Bezugs zur Praxis.¿ Darüber hinaus ermöglichen Kontrollfragen zu jedem Kapitel eine einfache und effiziente Wissens- und Lernerfolgskontrolle. So schaffen Sie sich eine optimale Basis für Ihre erfolgreiche Prüfung. Rechtsstand ist der 22.4.2022 - inklusive der neuen KStR 2022! Inhaltsverzeichnis: Kapitel 1: Einführung Kapitel 2: Steuerpflicht (§§ 1-4 KStG) Kapitel 3: Steuerbefreiungen Kapitel 4: Einkommen (§§ 7-10 KStG) Kapitel 5: Sonderfälle der Einkommensbesteuerung (§§ 11, 14-19 und 26 KStG) Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG) Kapitel 7: Auswirkungen auf der Gesllschafterebene Kapitel 8: Grundlagen der Gewerbesteuer Kapitel 9: Der Steuergegenstand Kapitel 10: Die Gewerbesteuerpflicht Kapitel 11: Der Gewerbeertrag Kapitel 12: Die Ermittlung der Gewerbesteuerschuld Kapitel 13: Die gewerbesteuerliche Organschaft Kapitel 14: Verfahrensvorschriften Kapitel 15: Die Gewerbesteuer im Jahresabschluss Kapitel 16: Die pauschale Gewerbesteueranrechnung (Exkurs)¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20221202, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Vogl, Elmar~Wagner, Edmund~Zimmermann, Ruth-Caroline, Edition: NED, Auflage: 22007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 789, Keyword: Prüfungsvorbereitung; Steuerpflicht; Steuergegenstand; Gewerbeertrag; GewStG; Beteiligungen; verdeckte Gewinnausschüttungen; verdeckte Einlagen; KStG; Organschaft; Körperschaftsteuerrecht; Gewerbesteuerrecht; Steuerberaterprüfung; Ertragsteuern, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 769, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 789 Blätter, Länge: 239, Breite: 168, Höhe: 46, Gewicht: 1298, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059881001 V14550-978-3-482-577- B0000059881002 V14550-978-3-482-577-2, Vorgänger EAN: 9783482577369 9783482577352 9783482577345 9783482577338 9783482577321, Alternatives Format EAN: 9783482557972 9783482013225, eBook EAN: 9783482557972, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
-
Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **

Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
INF Türorganizer mit 40 Taschen aus Vliesstoff – hängende Aufbewahrung für Kosmetik, Kleidung, Pflegeartikel, Schuhe und mehr Weiß40-Taschen-Türorganizer aus reißfestem Vliesstoff für Kosmetik, Medikamente, Kleidung, Pflegeartikel, Schuhe und Stiefel. Maschinenwaschbar, für mehrere Räume geeignet und platzsparend hinter Türen. Fester Vliesstoff: Der Türorganizer aus festem Vliesstoff bietet eine zuverlässige Aufbewahrungslösung für den täglichen Gebrauch und ist auf eine gute Reißfestigkeit ausgelegt. Das pflegeleichte, maschinenwaschbare Material eignet sich für Schlafzimmer, Badezimmer, Kinderzimmer und Küchen, in denen häufig verwendete Gegenstände ordentlich und griffbereit aufbewahrt werden sollen. 40 separate Taschen: Mit 40 unabhängigen Taschen schafft der hängende Türorganizer übersichtlichen Stauraum für Kosmetik, Medikamente, Kleidung, Toilettenartikel, Schuhe, Stiefel und verschiedene Kleinteile. Die getrennte Aufteilung erleichtert das Sortieren und sorgt dafür, dass persönliche Gegenstände und Haushaltsartikel schneller gefunden und entnommen werden können. Platzsparende Türmontage: Die hängende Aufbewahrungstasche wird hinter Türen angebracht und nutzt vorhandenen vertikalen Raum, ohne zusätzliche Bodenfläche zu beanspruchen. Dadurch eignet sie sich für mehrere Wohnbereiche und hilft, persönliche Dinge, Zubehör und Haushaltsbedarf übersichtlich zu ordnen, auch wenn nur wenig Platz zur Verfügung steht. Spezifikationen: Farbe: Mehrere Farboptionen Größe: Länge 194cm, Breite 67cm, Höhe 5cm Material: Vliesstoff Stauraum: 40 unabhängige Aufbewahrungstaschen Geeignet für: Kosmetik, Medikamente, verschiedene Gegenstände, Kleidung, Toilettenartikel, Schuhe und Stiefel Montage: Wird hinter Türen aufgehängt Das Paket beinhaltet: Türorganizer zum Aufhängen x122,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Druckverschlussbeutel für Schmuck und kleine Accessoires SHalten Sie Ihre kleinen Wertsachen mit diesem Set aus 10 durchsichtigen Druckverschlussbeuteln organisiert und geschützt. Jeder Beutel besteht aus hochwertigem EVA-Material. Das transparente Design ermöglicht eine einfache Identifizierung des Inhalts, während der sichere Reißverschluss sicherstellt, dass Ihre Gegenstände vor Staub und Feuchtigkeit geschützt sind. Diese vielseitigen Beutel eignen sich perfekt zum Aufbewahren von Schmuck, Accessoires, Perlen, kleiner Elektronik und mehr. Kristallklare Sichtbarkeit: Diese transparenten Druckverschlussbeutel ermöglichen einen klaren Blick auf den Inhalt und erleichtern so das Identifizieren der aufbewahrten Gegenstände, ohne dass jeder Beutel geöffnet werden muss. Dies ist besonders nützlich für die Organisation von kleinen Accessoires, Schmuckstücken, Perlen und anderen kleinen Gegenständen. Sicherer & zuverlässiger Verschluss: Jeder Beutel ist mit einem stabilen Reißverschluss ausgestattet, der einen festen und sicheren Verschluss gewährleistet und Ihre Wertsachen vor Staub, Feuchtigkeit und anderen äußeren Einflüssen schützt. Der Reißverschluss ist einfach zu bedienen und gibt Ihnen die Gewissheit, dass Ihre Gegenstände sicher aufbewahrt werden. Vielseitige Aufbewahrungslösung: Diese kleinen Druckverschlussbeutel sind unglaublich vielseitig und können für eine Vielzahl von Aufbewahrungszwecken verwendet werden. Von der Organisation von Schmuck und Accessoires bis hin zur Aufbewahrung von Perlen, Bastelbedarf, Elektronik und sogar kleinen Snacks bieten diese Beutel eine praktische und bequeme Lösung, um Ihre Habseligkeiten ordentlich und griffbereit zu halten. Spezifikationen: Farbe: Transparent Größe: S: 7,6 cm x 7 cm M: 10,4 cm x 7,3 cm L: 25,2 cm x 11,7 cm Material: EVA Lieferumfang: Beutel x109,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NIBE ERS 10-400 / ERS 10-500 1xF7 AktivkohlefilterHocheffizienter und hochwertiger Aktivkohlefilter für die Zuluftfiltration. Klassifizierung nach ISO16890: ePM2.5 60%/AC.Aktivkohlefilter sind für stark verschmutzte Bereiche mit unangenehmen Gerüchen und höheren Konzentrationen einiger schädlicher Gase konzipiert. Aktivkohle absorbiert flüchtige Partikel und Gase wie NOx und O3.Die beste Lösung ist in Gebieten mit Feststoffheizungen während der Heizperiode oder in verkehrsintensiven Zonen im Sommer, wo sich normalerweise Smog bildet.Die Betriebsdauer von Aktivkohlefiltern ist wesentlich kürzer als die von Filtern der Klasse F7 oder M5, weshalb sie häufiger gewechselt werden müssen.Die Filtereffizienz des F7/AC Filters:Grobe Partikel: >99% (Staub, Pollen)PM10 Partikel: >90% (Schimmelpilzsporen, tierische Hautschuppen)PM2,5 Partikel: >60% (Verbrennungspartikel)PM1 Partikel: <50% (feste Smogpartikel, Virusträger)Flüchtige Partikel.NOx, O3 Gase.Filteraufbau:Typ: Z-linie. Filtermaterial: hochwertige Kunstfaser mit Aktivkohle.Feuchtigkeitsbeständiger Karton- oder Kunststoffrahmen (je nach Filter). Funktioniert sogar bei 100% relativer Luftfeuchtigkeit. Im Gegensatz zu Metall- oder Kunststoffrahmen passt sich dieser Filter an den Aufbau von Filterhaltern an. Dadurch wird die Luftdichtheit gewährleistet und die Konstruktion des Lüftungsgeräts nicht beschädigt.Das Filtermaterial entspricht den hygienischen Anforderungen (resistent gegen das Wachsen von Mikroorganismen). Zertifiziert nach VDI 6022 Standard (Deutschland).Vorteile gegenüber anderen FilternFeuchtigkeitsbeständiger Rahmen, der bei 100% relativer Luftfeuchtigkeit funktioniert. Entwickelt für das feuchte, europäische Klima.Luftdichte Konstruktion. Das Material ist fest mit dem Rahmen verklebt. Somit können gefährliche Partikel nicht durch die Verbindung zwischen Rahmen und Material gelangen.Passt sich dem Aufbau des Geräts an. Wie bei den Originalfiltern passt sich der Kunststoff- oder Kartonrahmen der Lüftungsgerätekonstruktion an und beschädigt diese nicht (insbesondere das EPP-Gehäuse).In der EU hergestellte und nach ISO16890 getestete Filter. Billigfilter aus China werden meist nicht getestet und es werden nur theoretische Filterleistungen angegeben.Die Filter bestehen aus hochwertigem Synthetikmaterial. Im Gegensatz zu Glasfasern ist es sicher und nicht zerbrechlich. Hohe Menge an Aktivkohle.Nutzungsdauer: Die Nutzungsdauer hängt von der Außenluftverschmutzung ab. Voraussichtliche Lebensdauer: etwa 3 Monate. Nicht waschen oder reinigen. Nur zur einmaligen Verwendung.Weitere Informationen:Verpackung: Die Filter sind in einer für die Langzeitlagerung geeigneten Kunststofffolie verpackt.Garantie: 2 Jahre Lagergarantie bei ordnungsgemäßer Lagerung und Verpackung.Lagerbedingungen: Innenraum, relative Luftfeuchtigkeit <60%, möglichst staubfreie Umgebung.Hergestellt in der EU.Für einen zusätzlichen Rabatt für größere Filtermengen kontaktieren Sie uns bitte direkt.Der Filter ist analog, hochwertig und perfekt für Ihr Lüftungsgerät geeignet.17,79 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die Gewerbesteuer in Berlin?
Die Höhe der Gewerbesteuer in Berlin variiert je nach Gewerbesteuerhebesatz, der von der jeweiligen Gemeinde festgelegt wird. In Berlin beträgt der allgemeine Hebesatz für die Gewerbesteuer 410 Prozent. Dies bedeutet, dass Unternehmen in Berlin 4,1 Prozent ihres Gewinns als Gewerbesteuer zahlen müssen. Es gibt jedoch auch Gemeinden in Berlin, die einen höheren oder niedrigeren Hebesatz haben. Um die genaue Höhe der Gewerbesteuer für ein Unternehmen in Berlin zu berechnen, muss man also den jeweiligen Hebesatz der Gemeinde berücksichtigen. **
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Lehrbuch Körperschaftsteuer und GewerbesteuerLehrbuch Körperschaftsteuer und Gewerbesteuer , Das prüfungsrelevante Fachwissen zur KSt und GewSt vereint in einem Lehrbuch!¿ Fundierte Kenntnisse in der Körperschaftsteuer und Gewerbesteuer sind für angehende Steuerprofis unentbehrlich. Systematisch strukturiert und leicht verständlich vermitteln die Autoren das relevante Fachwissen in seiner gesamten Bandbreite. Angesprochen werden dabei u. a. Themen wie die Steuerpflicht, die Steuerbefreiungen und der Steuergegenstand sowie die Ermittlung des zu versteuernden Einkommens bzw. der Gewerbesteuerschuld oder auch die gewerbesteuerliche Organschaft und der Gewerbeertrag. Zahlreiche Beispiele veranschaulichen die teils komplexe Materie und helfen bei der Herstellung eines direkten Bezugs zur Praxis.¿ Darüber hinaus ermöglichen Kontrollfragen zu jedem Kapitel eine einfache und effiziente Wissens- und Lernerfolgskontrolle. So schaffen Sie sich eine optimale Basis für Ihre erfolgreiche Prüfung. Rechtsstand ist der 22.4.2022 - inklusive der neuen KStR 2022! Inhaltsverzeichnis: Kapitel 1: Einführung Kapitel 2: Steuerpflicht (§§ 1-4 KStG) Kapitel 3: Steuerbefreiungen Kapitel 4: Einkommen (§§ 7-10 KStG) Kapitel 5: Sonderfälle der Einkommensbesteuerung (§§ 11, 14-19 und 26 KStG) Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG) Kapitel 7: Auswirkungen auf der Gesllschafterebene Kapitel 8: Grundlagen der Gewerbesteuer Kapitel 9: Der Steuergegenstand Kapitel 10: Die Gewerbesteuerpflicht Kapitel 11: Der Gewerbeertrag Kapitel 12: Die Ermittlung der Gewerbesteuerschuld Kapitel 13: Die gewerbesteuerliche Organschaft Kapitel 14: Verfahrensvorschriften Kapitel 15: Die Gewerbesteuer im Jahresabschluss Kapitel 16: Die pauschale Gewerbesteueranrechnung (Exkurs)¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20221202, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Vogl, Elmar~Wagner, Edmund~Zimmermann, Ruth-Caroline, Edition: NED, Auflage: 22007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 789, Keyword: Prüfungsvorbereitung; Steuerpflicht; Steuergegenstand; Gewerbeertrag; GewStG; Beteiligungen; verdeckte Gewinnausschüttungen; verdeckte Einlagen; KStG; Organschaft; Körperschaftsteuerrecht; Gewerbesteuerrecht; Steuerberaterprüfung; Ertragsteuern, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 769, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 789 Blätter, Länge: 239, Breite: 168, Höhe: 46, Gewicht: 1298, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059881001 V14550-978-3-482-577- B0000059881002 V14550-978-3-482-577-2, Vorgänger EAN: 9783482577369 9783482577352 9783482577345 9783482577338 9783482577321, Alternatives Format EAN: 9783482557972 9783482013225, eBook EAN: 9783482557972, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Türorganizer mit 40 Taschen aus Vliesstoff – hängende Aufbewahrung für Kosmetik, Kleidung, Pflegeartikel, Schuhe und mehr Schwarz40-Taschen-Türorganizer aus reißfestem Vliesstoff für Kosmetik, Medikamente, Kleidung, Pflegeartikel, Schuhe und Stiefel. Maschinenwaschbar, für mehrere Räume geeignet und platzsparend hinter Türen. Fester Vliesstoff: Der Türorganizer aus festem Vliesstoff bietet eine zuverlässige Aufbewahrungslösung für den täglichen Gebrauch und ist auf eine gute Reißfestigkeit ausgelegt. Das pflegeleichte, maschinenwaschbare Material eignet sich für Schlafzimmer, Badezimmer, Kinderzimmer und Küchen, in denen häufig verwendete Gegenstände ordentlich und griffbereit aufbewahrt werden sollen. 40 separate Taschen: Mit 40 unabhängigen Taschen schafft der hängende Türorganizer übersichtlichen Stauraum für Kosmetik, Medikamente, Kleidung, Toilettenartikel, Schuhe, Stiefel und verschiedene Kleinteile. Die getrennte Aufteilung erleichtert das Sortieren und sorgt dafür, dass persönliche Gegenstände und Haushaltsartikel schneller gefunden und entnommen werden können. Platzsparende Türmontage: Die hängende Aufbewahrungstasche wird hinter Türen angebracht und nutzt vorhandenen vertikalen Raum, ohne zusätzliche Bodenfläche zu beanspruchen. Dadurch eignet sie sich für mehrere Wohnbereiche und hilft, persönliche Dinge, Zubehör und Haushaltsbedarf übersichtlich zu ordnen, auch wenn nur wenig Platz zur Verfügung steht. Spezifikationen: Farbe: Mehrere Farboptionen Größe: Länge 194cm, Breite 67cm, Höhe 5cm Material: Vliesstoff Stauraum: 40 unabhängige Aufbewahrungstaschen Geeignet für: Kosmetik, Medikamente, verschiedene Gegenstände, Kleidung, Toilettenartikel, Schuhe und Stiefel Montage: Wird hinter Türen aufgehängt Das Paket beinhaltet: Türorganizer zum Aufhängen x122,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NIBE ERS S40-350 / ERS S40-400 1xF7 AktivkohlefilterHocheffizienter und hochwertiger Aktivkohlefilter für die Zuluftfiltration. Klassifizierung nach ISO16890: ePM2.5 60%/AC.Aktivkohlefilter sind für stark verschmutzte Bereiche mit unangenehmen Gerüchen und höheren Konzentrationen einiger schädlicher Gase konzipiert. Aktivkohle absorbiert flüchtige Partikel und Gase wie NOx und O3.Die beste Lösung ist in Gebieten mit Feststoffheizungen während der Heizperiode oder in verkehrsintensiven Zonen im Sommer, wo sich normalerweise Smog bildet.Die Betriebsdauer von Aktivkohlefiltern ist wesentlich kürzer als die von Filtern der Klasse F7 oder M5, weshalb sie häufiger gewechselt werden müssen.Die Filtereffizienz des F7/AC Filters:Grobe Partikel: >99% (Staub, Pollen)PM10 Partikel: >90% (Schimmelpilzsporen, tierische Hautschuppen)PM2,5 Partikel: >60% (Verbrennungspartikel)PM1 Partikel: <50% (feste Smogpartikel, Virusträger)Flüchtige Partikel.NOx, O3 Gase.Filteraufbau:Typ: Z-linie. Filtermaterial: hochwertige Kunstfaser mit Aktivkohle.Feuchtigkeitsbeständiger Karton- oder Kunststoffrahmen (je nach Filter). Funktioniert sogar bei 100% relativer Luftfeuchtigkeit. Im Gegensatz zu Metall- oder Kunststoffrahmen passt sich dieser Filter an den Aufbau von Filterhaltern an. Dadurch wird die Luftdichtheit gewährleistet und die Konstruktion des Lüftungsgeräts nicht beschädigt.Das Filtermaterial entspricht den hygienischen Anforderungen (resistent gegen das Wachsen von Mikroorganismen). Zertifiziert nach VDI 6022 Standard (Deutschland).Vorteile gegenüber anderen FilternFeuchtigkeitsbeständiger Rahmen, der bei 100% relativer Luftfeuchtigkeit funktioniert. Entwickelt für das feuchte, europäische Klima.Luftdichte Konstruktion. Das Material ist fest mit dem Rahmen verklebt. Somit können gefährliche Partikel nicht durch die Verbindung zwischen Rahmen und Material gelangen.Passt sich dem Aufbau des Geräts an. Wie bei den Originalfiltern passt sich der Kunststoff- oder Kartonrahmen der Lüftungsgerätekonstruktion an und beschädigt diese nicht (insbesondere das EPP-Gehäuse).In der EU hergestellte und nach ISO16890 getestete Filter. Billigfilter aus China werden meist nicht getestet und es werden nur theoretische Filterleistungen angegeben.Die Filter bestehen aus hochwertigem Synthetikmaterial. Im Gegensatz zu Glasfasern ist es sicher und nicht zerbrechlich. Hohe Menge an Aktivkohle.Nutzungsdauer: Die Nutzungsdauer hängt von der Außenluftverschmutzung ab. Voraussichtliche Lebensdauer: etwa 3 Monate. Nicht waschen oder reinigen. Nur zur einmaligen Verwendung.Weitere Informationen:Verpackung: Die Filter sind in einer für die Langzeitlagerung geeigneten Kunststofffolie verpackt.Garantie: 2 Jahre Lagergarantie bei ordnungsgemäßer Lagerung und Verpackung.Lagerbedingungen: Innenraum, relative Luftfeuchtigkeit <60%, möglichst staubfreie Umgebung.Hergestellt in der EU.Für einen zusätzlichen Rabatt für größere Filtermengen kontaktieren Sie uns bitte direkt.Der Filter ist analog, hochwertig und perfekt für Ihr Lüftungsgerät geeignet.16,92 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
-
Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.